小山市で不動産を売却したときの税金|譲渡所得税の計算方法と特例
 有限会社島田屋不動産
小山市の不動産売却で、税金についてご相談を受けることがあります。「売却代金にそのまま税金がかかるのですか」と聞かれることも少なくありません。
不動産を売却したからといって、必ず税金がかかるわけではありません。購入したときの金額や売却にかかった費用などを差し引き、利益が出た場合に譲渡所得税がかかるのが基本です。
ただし、取得費が分からない場合や、相続した不動産、以前住んでいた住宅などは計算が複雑になります。売却後に慌てないよう、査定の段階から確認しておきたいポイントをご紹介します。
1.小山市の不動産売却で税金がかかるのはどんなとき?
土地や建物を売却したときの利益は「譲渡所得」と呼ばれ、一般的には次のように計算します。
売却代金-(取得費+譲渡費用)-特別控除=課税譲渡所得
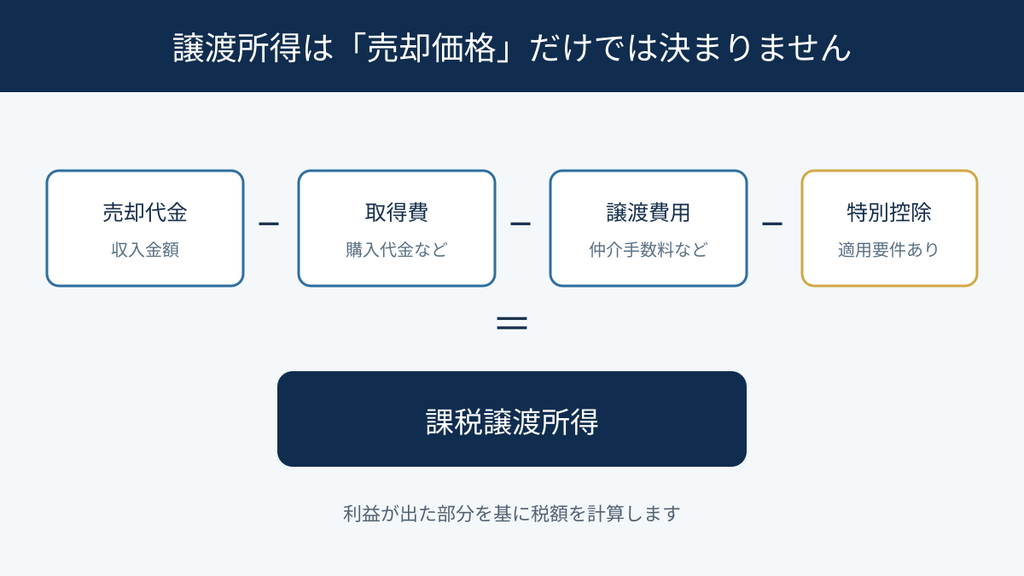
例えば2,000万円で売却しても、2,000万円全額に税金がかかるわけではありません。購入代金などの取得費、仲介手数料などの譲渡費用、適用できる特別控除を差し引いた残りが課税の対象です。
国税庁の計算方法は「譲渡所得(土地や建物を譲渡したとき)」で確認できます。
2.取得費には何が含まれるのか
取得費とは、売却した土地や建物を取得するためにかかった費用です。主なものには、次のような費用があります。
- 土地・建物の購入代金
- 購入時に支払った仲介手数料
- 購入時の登記費用や不動産取得税など
- 土地の造成費用や改良費用
建物については、購入代金や建築代金をそのまま取得費にできるとは限りません。所有期間中の減価償却費相当額を差し引いて計算するため、築年数が長い建物ほど取得費が小さくなることがあります。
取得費が分からない場合
相続した実家や、何十年も前に購入した土地では、売買契約書や領収書が見当たらないことがあります。その場合、売却代金の5%を概算取得費として計算する方法があります。
ただし、実際の購入代金より取得費が大幅に低くなると、課税される利益が大きくなり、税負担が増える可能性があります。古い契約書、建築請負契約書、領収書、通帳の記録などが残っていないか、売却前に確認することが大切です。
詳しくは国税庁の「取得費が分からないとき」をご確認ください。
3.売却時の費用は譲渡費用として差し引ける場合がある
譲渡費用とは、不動産を売るために直接かかった費用です。代表的なものには、売却時の仲介手数料、売買契約書の印紙代、売却のために行った測量費や建物の解体費などがあります。
一方で、固定資産税、日常的な維持管理費、通常の修繕費などは、原則として譲渡費用には含まれません。同じ支出でも目的によって扱いが変わるため、領収書だけでなく「何のために支払った費用か」が分かる資料も残しておきましょう。
仲介手数料・測量・解体など、売却時に必要となる費用全体については「小山市の不動産売却でかかる費用」もご覧ください。
4.所有期間が5年を超えるかで税率が変わる
課税譲渡所得にかかる税率は、不動産の所有期間によって異なります。
| 区分 | 所有期間 | 税率の合計 |
|---|---|---|
| 長期譲渡所得 | 5年を超える | 20.315% |
| 短期譲渡所得 | 5年以下 | 39.63% |
注意したいのは、所有期間を判定する日が売却日ではなく、売却した年の1月1日であることです。
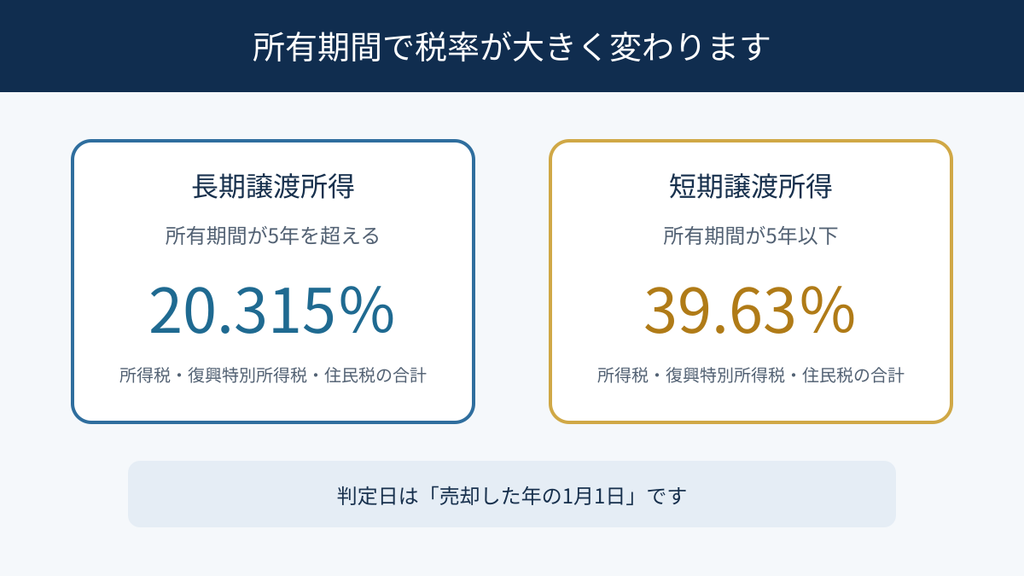
例えば、実際の所有期間が5年を超えているように見えても、その年の1月1日時点で5年以下であれば短期譲渡所得になります。売却時期を少し調整するだけで税率が変わる場合もあるため、契約前の確認が重要です。
5.マイホームには3,000万円の特別控除がある
自分が住んでいる住宅を売却した場合、一定の要件を満たすと、所有期間の長短にかかわらず譲渡所得から最高3,000万円を控除できる特例があります。
以前住んでいた住宅でも、住まなくなってから3年を経過する日の属する年の12月31日までに売却するなど、要件を満たせば対象になる場合があります。建物を取り壊して土地として売却するときは、契約時期や取り壊し後の利用方法にも条件があります。
この特例は自動的に適用されるものではなく、確定申告が必要です。また、親子や夫婦など特別な関係にある人への売却では利用できません。詳しい要件は国税庁の「マイホームを売ったときの特例」をご確認ください。
6.相続した不動産を売却するときの注意点
相続した土地や建物の取得費と取得時期は、原則として亡くなった方のものを引き継ぎます。相続した日から所有期間を数え直すわけではありません。
例えば、親が15年前に取得した不動産を相続し、相続から1年後に売却する場合でも、取得時期は原則として親が取得した時期を引き継ぎます。そのため、売却した年の1月1日時点で、親の取得時期から数えて5年を超えていれば、原則として長期譲渡所得として判定されます。
一方、実際の相続不動産では、「親がいつ、いくらで取得したのか分からない」というケースも少なくありません。小山市で相続した実家の売却を検討するときは、相続登記の書類だけでなく、亡くなった方が保管していた売買契約書、建築請負契約書、領収書なども確認しておきましょう。
取得時期の引継ぎについては、国税庁の「相続や贈与によって取得した土地・建物の取得費と取得の時期」で確認できます。
相続した空き家の3,000万円特別控除
亡くなった方が一人で住んでいた一定の空き家を売却した場合、要件を満たせば譲渡所得から最高3,000万円を控除できる特例があります。2024年1月1日以後の売却で相続人が3人以上の場合は、一人当たりの控除限度額が2,000万円となります。
建築時期、売却価格、売却期限、建物の耐震性など複数の条件があります。適用を検討する場合は、国税庁の「被相続人の居住用財産(空き家)を売ったときの特例」を確認し、税務署や税理士へ早めに相談してください。
相続税を納めた場合の取得費加算
相続税を納めた方が、相続した不動産を一定期間内に売却した場合、納めた相続税の一部を取得費に加算できることがあります。売却期限が関係するため、「いつか売却するかもしれない」という段階でも確認しておくと安心です。
詳しくは国税庁の「相続財産を譲渡した場合の取得費の特例」をご確認ください。
相続した土地・住宅・空き家の売却方法については、「小山市の相続不動産・空き家売却」でもご案内しています。
7.売却前にそろえておきたい資料
税額を正確に確認するため、次のような資料を探しておきましょう。
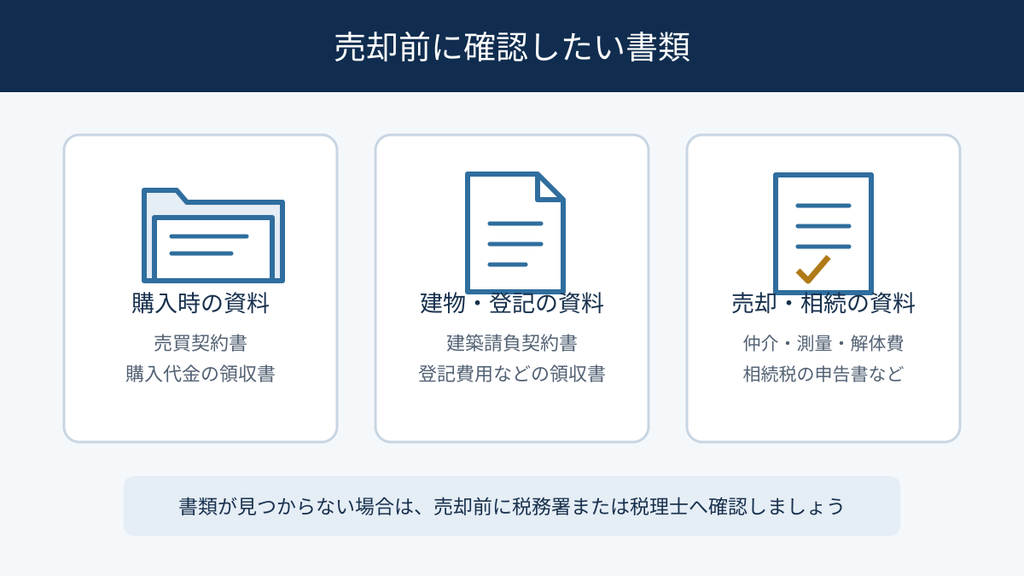
- 購入時の売買契約書
- 建物の建築請負契約書
- 購入時・売却時の仲介手数料の領収書
- 登記費用、不動産取得税、測量費、解体費などの領収書
- 相続税の申告書や相続関係書類
売却が終わってから資料を探すより、査定を依頼する段階で確認しておく方が、売却後に手元へ残る金額を考えやすくなります。
8.小山市の不動産売却は税金も含めて整理しましょう
不動産の売却価格が高くても、取得費や売却費用、税金を確認しなければ、最終的に手元へ残る金額は分かりません。
有限会社島田屋不動産では、小山市を中心に、土地・中古住宅・相続不動産・空き家の売却相談を承っています。査定額だけでなく、仲介手数料や測量・解体などの費用も含め、売却の進め方を整理します。
なお、当社は不動産会社であり税理士ではないため、税金に関するご案内は一般的な内容に限られます。個別の税額計算や特例の適用可否については、税務署または税理士へご確認ください。